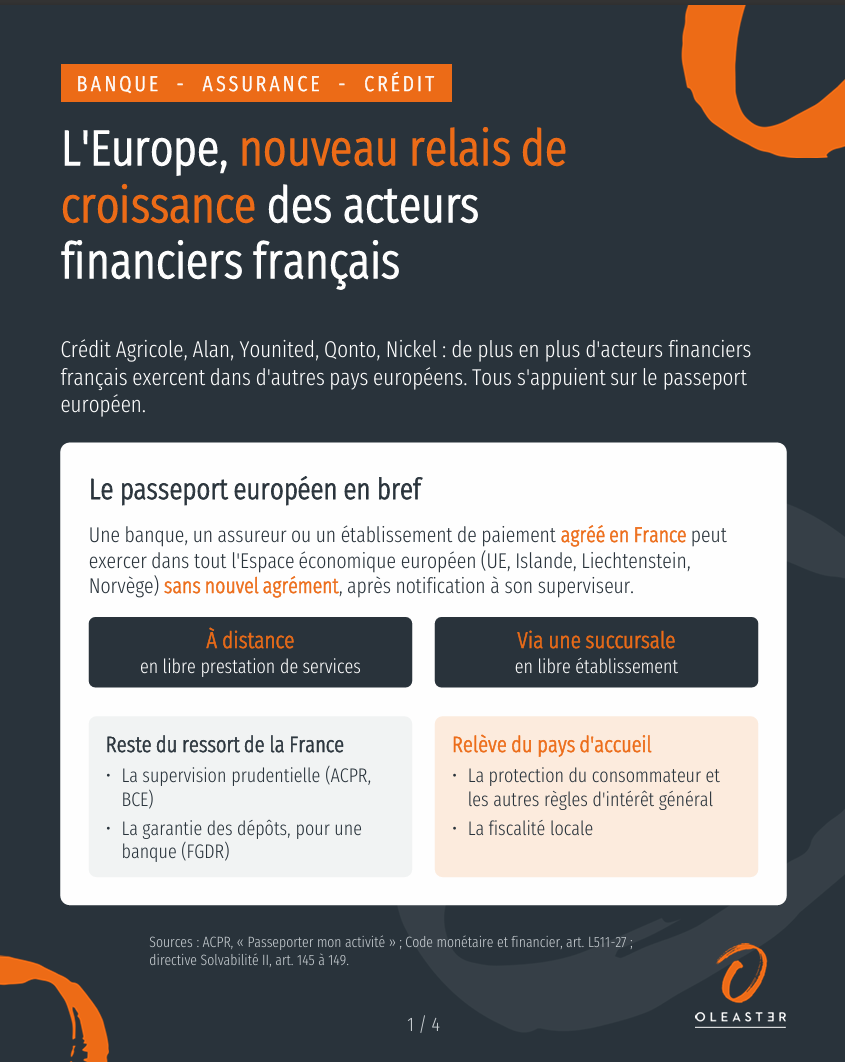
Crédit Agricole Savings, Alan, Younited, Qonto, Nickel : de plus en plus d’acteurs financiers français se développent dans d’autres pays européens. Tous s’appuient sur le même levier, le passeport européen. Mais si le passeport ouvre la porte, il ne garantit pas le succès.
Le passeport européen en bref
Une banque, un assureur ou un établissement de paiement agréé en France peut exercer dans tout l’Espace économique européen (UE, Islande, Liechtenstein, Norvège) sans nouvel agrément. Il lui suffit de notifier son superviseur.
Deux modes d’exercice sont possibles :
- à distance, en libre prestation de services ;
- via une succursale, en libre établissement.
Dans les deux cas, la supervision prudentielle (ACPR, BCE) et, pour une banque, la garantie des dépôts (FGDR) restent du ressort de la France. La protection du consommateur, les règles d’intérêt général et la fiscalité locale relèvent en revanche du pays d’accueil.
Un même passeport, des modèles de distribution très différents
Les acteurs financiers français qui partent à la conquête de l’Europe n’ont pas tous choisi la même voie :
- Crédit Agricole Savings (épargne) : 3 pays en 7 mois, Allemagne, Belgique et Pays-Bas, via une plateforme digitale en direct.
- Alan (assurance santé) : 480 M€ levés pour l’international, en Belgique et en Espagne.
- Younited (crédit à la consommation) : près de la moitié de l’encours de crédit hors de France, grâce aux partenariats commerçants.
- Qonto (banque des TPE-PME) : 8 marchés européens.
- Nickel (compte courant) : 5 pays, avec un réseau physique de proximité.
Crédit Agricole Savings : une méthode de lancement autant qu’une offre
Lancé en Allemagne en avril 2026 sur le web uniquement, Crédit Agricole Savings a ajouté son application mobile à l’automne, puis ouvert la Belgique et les Pays-Bas en octobre. Des produits d’investissement sont annoncés pour 2027.
Quatre enseignements se dégagent :
- Une entité, une marque : le passeport permet de décliner une offre pays par pays, sans filiale locale.
- Une offre lisible dès le départ : une gamme d’épargne simple et une ouverture de compte entièrement en ligne.
- Une première version simple : le web d’abord, l’application ensuite.
- Un marché pilote : l’Allemagne d’abord, puis la réplication dans d’autres pays.
Les points de vigilance restent nombreux : fidéliser au-delà de l’offre de lancement, adapter l’offre aux usages locaux, maîtriser la conformité et la fiscalité de chaque pays. Le retrait de Younited d’Allemagne fin 2024 le rappelle : le choix des marchés est décisif.
Réussir hors de France : 3 questions à se poser
- Quel pays viser ? Potentiel de chaque marché (habitudes d’épargne et d’assurance, concurrence, réglementation, sensibilité au prix), choix du modèle de distribution, business case.
- Quel modèle privilégier ? Offre et parcours clients adaptés aux usages locaux, modèle opérationnel (distribution, service client, conformité, partenaires).
- Comment lancer ? Étude exploratoire, marché pilote et MVP, équipe projet agile, suivi de la valeur par des indicateurs pertinents.
Oleaster Consulting accompagne les banques, assureurs et établissements de crédit sur ces trois étapes. Et chez vous, où se situe le potentiel hors de France ? Parlons-en.