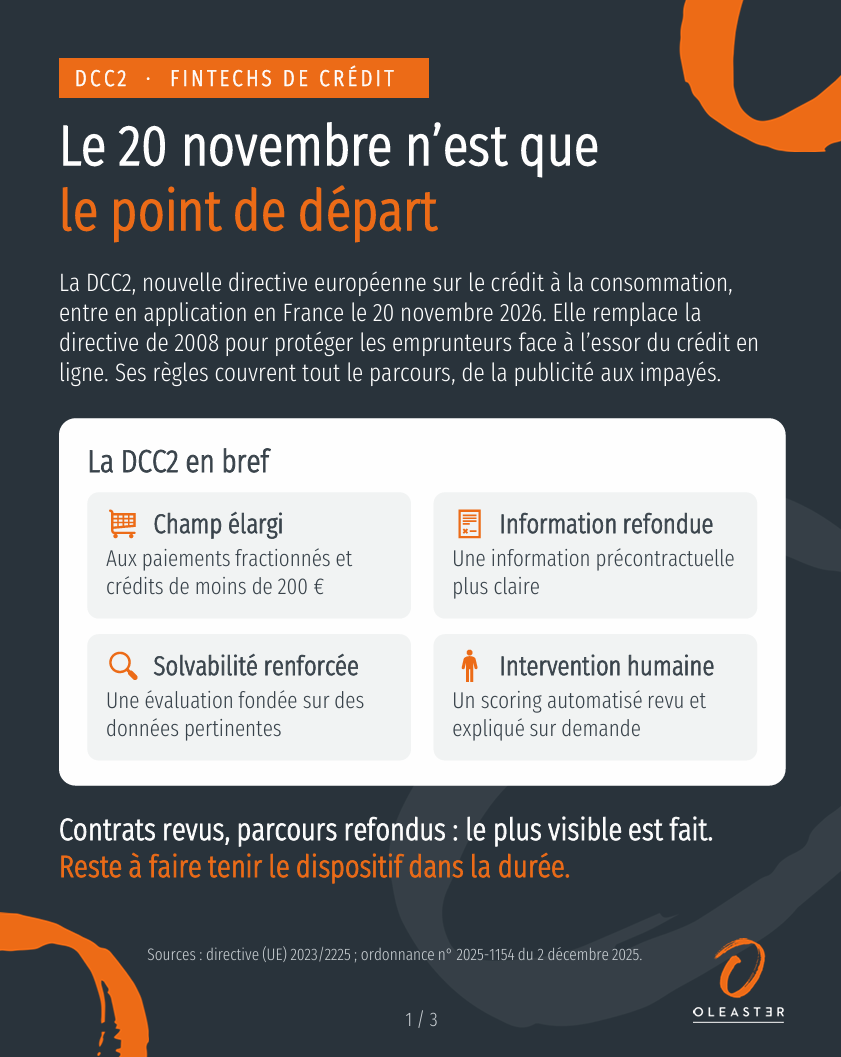
La DCC2, nouvelle directive européenne sur le crédit à la consommation, entre en application en France le 20 novembre 2026. Beaucoup de fintechs de crédit y voient une ligne d’arrivée. Nous y voyons une ligne de départ.
La DCC2 en bref
La directive (UE) 2023/2225 remplace la directive de 2008. Son objectif : protéger les emprunteurs face à l’essor du crédit en ligne. Ses règles couvrent tout le parcours, de la publicité aux impayés.
Quatre évolutions structurent le texte :
- Champ élargi : les paiements fractionnés et les crédits de moins de 200 € entrent dans le périmètre.
- Information refondue : une information précontractuelle plus claire.
- Solvabilité renforcée : une évaluation fondée sur des données pertinentes.
- Intervention humaine : un scoring automatisé revu et expliqué sur demande.
Contrats revus, parcours refondus : le plus visible est fait. Reste à faire tenir le dispositif dans la durée.
Après le 20 novembre, 4 chantiers restent ouverts
Le jour J, tout le monde sera prêt. La différence se fera dans les mois qui suivent : quand la banque partenaire demandera de démontrer le dispositif, quand les investisseurs poseront la question en due diligence. La conformité se juge au premier contrôle, à la première réclamation et au premier trimestre de chiffres.
- Les preuves : des décisions tracées et des preuves disponibles en cas de contrôle.
- Vos commerçants : des partenaires devenus intermédiaires de crédit, informés et contrôlés.
- Les situations sensibles : refus contestés et premières difficultés de paiement, traités selon les règles.
- Votre conversion : l’effet du nouveau parcours mesuré écran par écran, et corrigé.
Une contrainte qui peut devenir un atout
Bien tenue, la DCC2 devient un argument. Une conformité démontrable rassure les commerçants, la banque partenaire et les investisseurs. Elle distingue aussi des acteurs moins préparés. Tout l’enjeu est de la faire tenir sans sacrifier la conversion.
Décembre 2027 : l’AI Act prend le relais
L’AI Act est le règlement européen qui encadre les systèmes d’intelligence artificielle selon leur niveau de risque. En décembre 2027, le scoring de crédit y sera classé « haut risque ». La directive protège l’emprunteur, le règlement encadre l’algorithme.
Un dispositif DCC2 solide sera votre point d’appui : la traçabilité, le contrôle humain et la documentation mis en place aujourd’hui serviront demain.
Parlons de votre dispositif : 30 minutes pour faire le point